
Classement par pertinence des entrées de journal
Le progiciel d'analyse « Journal Entry Relevance Ranking » (JERR) propose un classement par pertinence permettant de tester des recommandations conformes aux normes d'audit internationales. Il est conçu pour faciliter plus efficacement les tests relatifs aux écritures comptables (JE CAAT/JET).
Contrairement aux listes de règles ou aux approches de détection des anomalies susceptibles d'augmenter le bruit, JERR classe les écritures en fonction de leur pertinence pour le contrôle des écritures comptables.
N'utilisez le JERR que pour les examens JE CAAT/JET liés à l'expertise comptable et à l'audit. Il est probablement inadapté à d'autres usages. Intégrez JERR à vos procédures de mission.
La fonctionnalité JERR peut être activée par les auteurs au sein d'un cabinet ou d'une entreprise, ou par Caseware. Voir « Activer JERR ».
Approche statistique du classement par pertinence
La méthodologie de classement utilisée dans cet ensemble d'outils analytiques répond à un besoin de pertinence, plutôt que de s'appuyer sur une détection générique des anomalies qui classe les différences entre des transactions similaires, même s'il s'agit d'une pratique courante. Ce système s'aligne directement sur la réglementation en matière d'audit, garantissant ainsi que les écritures signalées présentent un intérêt réel pour le contrôle des écritures comptables, tout en optimisant l'efficacité du traitement.
Étapes du processus :
-
Affinez votre recherche :
Les données sont filtrées de manière à ne retenir que les écritures comptables (par exemple, celles du journal général) et à exclure les sources telles que les modules « Comptabilité clients » et « Comptabilité fournisseurs », qui ne relèvent pas du champ d'application réglementaire. Cette étape réduit la charge administrative et concentre l'analyse sur les exigences réglementaires, car cette procédure est généralement liée au risque de fraude (c'est-à-dire le risque le plus élevé dans le grand livre général au sein des journaux généraux).
Les données peuvent inclure à la fois des écritures manuelles et des écritures générées par le système, ou uniquement des écritures manuelles dans le journal général, selon la mise en correspondance du journal général dans le grand livre (GL). Si votre grand livre vous permet de distinguer les écritures générales saisies manuellement de celles générées automatiquement par le système, privilégiez les écritures générales saisies manuellement, car celles-ci présentent le risque de fraude le plus élevé au regard des différentes normes d'audit internationales.
-
Tests basés sur des règles :
Une série de tests fondés sur des règles est appliquée à l'ensemble de données filtré, sur la base d'exemples identifiés (au 30 août 2024) dans les normes d'audit pertinentes suivantes :
-
Audit des entreprises publiques et privées à l'échelle internationale (IAASB) : Norme ISA 240, paragraphes 31 à 32, A41 à A44
-
Audit des sociétés privées américaines (ASB) : AU-C 240, paragraphes 31-32, A47-50
-
Audit des sociétés cotées américaines (PCAOB) ; norme AS 2401, paragraphes 57 à 62
Ces 12 tests comprennent :
-
JE - Opérations sur une période donnée
-
Recherche par mot-clé JE
-
Utilisateurs de JE-Key
-
JE - Pourcentage du montant de grande valeur
-
JE - Écritures non équilibrées
-
JE - Montants présentant une suite numérique récurrente
-
Combinaisons de comptes JE-Complex
-
JE - Descriptions manquantes
-
JE - Identifiant manquant
-
JE - Codes manquants
-
JE - Dates manquantes
-
JE - Combinaisons de comptes inhabituelles
Les données d'entrée pour l'étape de classement par pertinence contiennent des transactions qui ont déjà été signalées ou non pour chacun de ces 12 tests prédéfinis. Les résultats positifs sont représentés par « 1 », tandis que les résultats négatifs sont représentés par « 0 ».
-
-
Calcul des ratios :
Pour chaque test, les valeurs suivantes sont calculées :
-
Le nombre d'occurrences positives (lignes signalées).
-
Le nombre total de lignes dans l'ensemble de données.
Ces éléments servent à calculer un ratio pour chaque test :
Ratio = (nombre d'occurrences positives) / (nombre total de lignes dans l'ensemble de données)
Un ratio proche de 1 indique un nombre plus élevé de transactions signalées, tandis qu'un ratio proche de 0 indique un nombre plus faible de transactions signalées.
-
-
Pondération des règles individuelles :
Le fonctionnement du JERR repose sur un concept qui pondère de manière dynamique chaque résultat de test en fonction de sa fréquence d'apparition dans le grand livre. Pour chaque résultat positif, un score ajusté est calculé à l'aide de la formule suivante :
Score ajusté = Résultat positif × (1 − Ratio)
Cette pondération garantit que les occurrences les plus rares ont une influence plus forte sur le classement final en fonction de la pertinence.
-
Agrégation des résultats en fonction de leur pertinence :
Pour chaque entrée comptable, les notes ajustées de tous les tests sont combinées à l'aide de la formule suivante :
Score final = [Σ Score ajusté] / Nombre de tests ayant donné des résultats positifs
La valeur agrégée finale indique le classement par pertinence de chaque écriture comptable à tester, les valeurs proches de 1,0 indiquant une pertinence plus élevée. En mettant l'accent sur la pertinence plutôt que sur la rareté seule, JERR garantit que les entrées signalées sont significatives et exploitables pour les tests de comptabilisation.
-
Résultat :
Le score final de chaque transaction est enregistré dans un champ intitulé score et classé par ordre décroissant : les transactions les plus pertinentes apparaissent en premier et les moins pertinentes en dernier.
-
Critères de sélection :
Nous recommandons à chaque entreprise ou organisation d'ajouter des critères de sélection finaux au classement par pertinence de ses méthodologies. Les critères de sélection pourraient s'aligner sur les tailles d'échantillon historiquement jugées appropriées pour les tests JE CAAT/JET ; par exemple, « sélectionner les 25 premiers du classement ».
Cette approche s'appuie sur des méthodologies adaptées au contexte historique en matière d'échantillonnage, tout en proposant un ordre de priorité pour les recommandations d'échantillonnage fondé sur un lien direct avec les normes. Elle garantit également une meilleure qualité par rapport aux méthodes d'échantillonnage traditionnelles, grâce à l'analyse approfondie de l'ensemble de données et au score de pertinence calculé à partir de la prévalence de l'attribut.
D'autres approches pourraient se fonder sur tout ce qui dépasse un seuil de pertinence défini ou un pourcentage de notes non nulles. Toutefois, en raison de la nature variable de la pondération dynamique et de la diversité des grands livres d' comptes selon les secteurs d'activité et les clients, cela peut entraîner une grande disparité des résultats, sans lien réel avec une justification de la sélection.
Intégrer JERR et d'autres outils d'analyse à une procédure
En tant qu'auteur, vous pouvez associer JERR et d'autres analyses, notamment des tests supplémentaires sur les écritures comptables, des analyses des grands livres auxiliaires et des contrôles par échantillonnage autonomes, aux procédures figurant dans une liste de contrôle.
Cette fonctionnalité vous permet de :
-
Afficher uniquement les analyses valables pour la procédure sélectionnée.
-
Supprimez les données d'analyse obsolètes lorsque vous changez de type d'analyse.
-
Évitez les combinaisons analytiques non valides.
Pour associer des analyses à une procédure :
-
Assurez-vous que JERR et le Centre d'analyse ont bien été activés.
-
Ouvrez une liste de contrôle dans Documents .
-
Sélectionnez ou ajoutez une procédure.
-
Ouvrez la boîtede dialogue «Attach analytics » :
-
Pour une procédure existante à laquelle des analyses ont déjà été associées, cliquez sur l'icône Analytics [
 ] située sur la même ligne que la procédure.
-
Pour une nouvelle procédure, cliquez sur l'icône Plus d'actions [
 ] située à gauche du nom de la procédure.
-
-
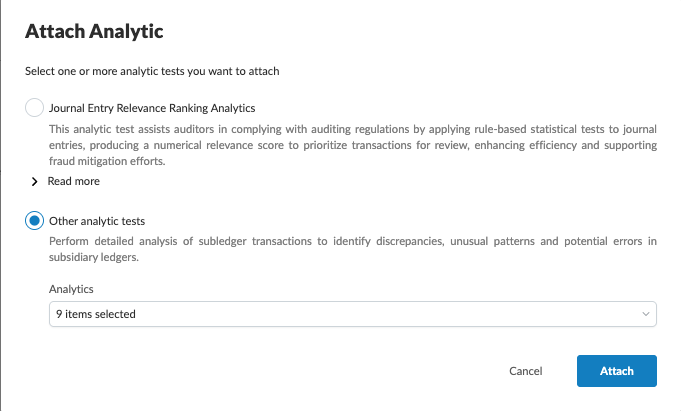
Dans la boîte de dialogue Joindre des analyses , sélectionnez les analyses que vous souhaitez joindre :
-
Sélectionnez Analyse du classement par pertinence des écritures comptables pour associer les tests JERR.
-
Sélectionnez Autres tests analytiques pour associer des tests de pièces comptables supplémentaires ou des analyses de livres auxiliaires, puis sélectionnez les tests spécifiques que vous souhaitez associer.
-
-
Sélectionnez Joindre.