
Nouveautés d'Audit International v2022.1.0
Cette version d'Audit International Cloud intègre les modifications et les nouvelles exigences de la norme ISA 315 (révisée en 2019), qui visent à clarifier les dispositions et à aider les auditeurs à identifier et à évaluer les risques d'anomalies significatives de manière plus cohérente et plus rigoureuse. À la suite de ces changements et de ces nouvelles exigences, des mises à jour ont été apportées à Audit International Cloud.
Voici les nouveautés d'Audit International v2022.1.0.
Mise à jour du contenu
Plans d'audit, procédures et programmes de travail
Les modifications suivantes ont été apportées à l'ensemble des programmes de travail du domaine financier figurant dans le dossier « Plans et procédures », sous la référence X.101 :
-
Consignes relatives au document :
-
Le guide a été mis à jour afin de fournir des indications plus claires sur la détermination des procédures d'audit, ainsi que des instructions sur la manière de remplir le programme de travail.
-
-
Réponse détaillée à l'audit :
-
Ajout d'un nouveau groupe comprenant deux sous-groupes :
-
Éléments à prendre en compte dans la réponse à un audit : De nouvelles procédures destinées à faciliter l'élaboration de la réponse à l'audit.
-
Tableau des réponses à l'audit : Un nouveau tableau a été ajouté afin de faciliter la documentation de la nature et de l'étendue appropriées des procédures d'audit destinées à traiter chaque assertion pertinente.
-
-
-
Modifications apportées au regroupement :
-
Les groupes A. « PROCÉDURES DE FOND – DE BASE » et B. « PROCÉDURES DE FOND – ÉTENDUES » ont été regroupés sous l'intitulé « PROCÉDURES DE FOND ».
-
Groupe C. « PROCÉDURES D'ANALYSE DE FOND » a été renommé « PROCÉDURES D'ANALYSE DE FOND ».
-
Ajout d'un nouveau groupe « TESTS OF CONTROLS » et de nouvelles procédures.
-
-
Procédure relative aux experts désignés par une entité :
-
L'ensemble des réponses de la procédure a été mis à jour pour inclure les options « Le cabinet dispose d'une expertise SUFFISANTE » / « Le cabinet dispose d'une expertise INSUFFISANTE » / « Sans objet », afin de mieux refléter les exigences de la procédure.
-
-
Évaluation de la procédure de travail de l'expert désigné par l'entité :
-
La procédure « Conditions de visibilité » a été mise à jour afin qu’elle dépende de la réponse apportée à la procédure « Experts désignés par l’entité ». La procédure s'affichera désormais si la réponse à la procédure « Experts désignés par l'entité » indique que le cabinet dispose d'une expertise INSUFFISANTE.
-
-
Estimations comptables :
-
Les paramètres de visibilité du groupe « ESTIMATIONS COMPTABLES » dépendent désormais des choix effectués dans la section B200 « Compréhension de l'entité et de son environnement », procédure « Éléments clés de la compréhension de l'entité et de son environnement par l'auditeur ».
-
Modifications apportées à l'ensemble de réponses
L'ensemble de réponses manuelles a été remplacé par les « Notes de saisie de procédure » pour tous les programmes de travail relatifs au domaine financier figurant dans le dossier « Plans et procédures », ainsi que pour toutes les autres listes de contrôle qui comportaient à la fois une liste de sélection et un ensemble de réponses manuelles. Cette modification permet de gagner en efficacité lors du traitement des procédures et de tirer pleinement parti de la fonctionnalité d'approbation automatisée.
Par ailleurs, toutes les listes de contrôle comportant un ensemble de réponses « Terminé / Non terminé / Sans objet » ont été remplacées par un ensemble de réponses adapté au texte de la procédure, afin d'améliorer la documentation lors de la réponse aux procédures et de l'examen des réponses à celles-ci.
Fiches de procédures d'analyse de fond
Des fiches de procédures d'analyse de fond ont été ajoutées à tous les domaines financiers dans le dossier « Plans et procédures ».
L'objectif de ces guides pratiques est de vous aider à planifier et à mettre en œuvre une procédure d'analyse de fond.
Fiches de contrôle des tests
Des fiches de travail relatives aux tests des contrôles ont été ajoutées dans le dossier « Tests des contrôles », situé dans le dossier « Réponse aux risques », pour les cycles d'activité suivants :
-
Fiche de travail C050 – Échantillonnage – Vérifications des contrôles – Chiffre d'affaires, créances, encaissements
-
Fiche de travail C055 – Échantillonnage – Vérification des contrôles – Achats, dettes, paiements
-
Fiche de travail C060 - Échantillonnage - Contrôles des tests - Paie
-
Fiche de travail C065 – Échantillonnage – Vérification des contrôles – Information financière
-
Fiche de travail C070 – Échantillonnage – Contrôles – Investissements
-
Fiche de travail C075 - Échantillonnage - Contrôles - Stock
-
Fiche de travail C080 - Échantillonnage - Contrôles des tests - Trésorerie
-
Fiche de travail C090 – Tests des contrôles – Contrôles au niveau des états financiers
Ces guides pratiques ont pour objectif de fournir des orientations sur l'utilisation des tests de contrôle dans le cadre de l'évaluation de l'efficacité opérationnelle des contrôles.
Contenu de l'audit du groupe
Les documents suivants relatifs à l'audit du groupe ont été mis à jour afin de supprimer les anciennes informations relatives à cet audit :
-
C205 Audit de groupe - Acceptation et planification : (anciennement C170)
-
Audit du groupe C210 - Communication : (anciennement C180)
-
Audit du groupe C215 - Évaluation et conclusion : (anciennement C190)
-
Fiche d'exercice C205 - Finalisation de la consolidation : (supprimé)
-
Fiche de travail C220 – Liste de contrôle EQR – Audits de groupe impliquant des auditeurs de composantes : (anciennement C210)
-
Fiche de travail C215 – Audit de groupe – Stratégie globale : (supprimé)
-
Fiche de travail C220 - Audit de groupe - Plan d'audit de groupe : (supprimé)
-
Fiche de travail C240 – Audit de groupe – Élaboration des instructions d'audit de groupe (supprimée)
Liste des documents mis à jour
| Cloud de numéros de documents | Nom du document | Modifications |
| A100 | Liste de contrôle de l'optimiseur - Décisions relatives à la mise en place initiale | Modifications mineures apportées aux procédures |
| A200 | Activités préliminaires de mise en relation | Modifications mineures apportées aux procédures |
| A300 | Stratégie globale d'audit | Changements majeurs dans les procédures |
| A315 | Fiche de travail - Compréhension et évaluation d'une entreprise de services | Modifications mineures apportées aux procédures |
| A320 | Fiche de travail - Compréhension et évaluation de la fonction d'audit interne | Changements majeurs dans les procédures |
| A400 | Réunions de planification d'équipe |
Changements majeurs dans les procédures |
| A405 | Préparation des procédures d'évaluation des risques | Changements majeurs dans les procédures |
| A410 (nouveau formulaire) | Fiche de travail - Scénarios de fraude | Nouveau format de document |
| A505 | Seuil de signification des informations qualitatives | Nouveau document |
| B200 | Comprendre l'entité et son environnement | Changements majeurs dans les procédures |
| B205 | Comprendre l'entité et son environnement - Facteurs sectoriels, réglementaires et autres facteurs externes | Changements majeurs dans les procédures |
| B210 | B210 Compréhension de l'entité et de son environnement - Nature de l'entité | Changements majeurs dans les procédures |
| B215 | Compréhension de l'entité et de son environnement - Choix et application des méthodes comptables et des questions relatives à l'information financière | Changements majeurs dans les procédures |
| B220 (supprimé) | Comprendre l'entité et son environnement - Objectifs, stratégies et risques opérationnels associés | Supprimé (procédures regroupées dans la norme B210) |
| B220 (anciennement B225) | Comprendre l'entité et son environnement - Évaluation et analyse des performances financières de l'entité | Modifications mineures apportées aux procédures |
| B250 | Fiche de travail - Comprendre les estimations comptables | Modifications mineures apportées aux procédures |
| B260 | Fiche de travail - Incidence des estimations comptables de la période précédente | Modifications mineures apportées aux procédures |
| B300 | Compréhension des contrôles de l'entité | Changements majeurs dans les procédures |
| B305 | Comprendre l'environnement informatique | Modifications mineures apportées aux procédures |
| B310 | Comprendre l'environnement informatique - Liste | Modifications mineures apportées aux procédures |
| B315 | Risques et contrôles au niveau de l'entité (Core) | Changements majeurs dans les procédures |
| (Nouveau formulaire) | Changements majeurs dans les procédures | |
| B320 | Contrôles informatiques généraux | Modifications mineures apportées aux procédures |
| B325 | Fiche de travail B325 – Mise en œuvre des contrôles – Contrôles des processus métier | Modifications mineures apportées aux procédures |
| B330 (nouveau formulaire) | Fiche de travail - Flux d'informations - Processus métier | Nouveau document |
| B400 | Évaluation des mesures de gestion des risques (y compris les risques de fraude) | Changements majeurs dans les procédures |
| B405 | Identification des risques de fraude | Changements majeurs dans les procédures |
| B410 | Fiche de travail - Comptes rendus des réunions de gouvernance | Modifications mineures apportées aux procédures |
| B600 | Domaines spécifiques | Changements majeurs dans les procédures |
| C100 | Réponse de l'audit aux risques identifiés | Changements majeurs dans les procédures |
| C110 | Prise en compte des risques au niveau des états financiers | Changements majeurs dans les procédures |
| C115 | Fiche de travail - Évaluation de la continuité d'exploitation | Changements majeurs dans les procédures |
| C135 | Événements postérieurs à la clôture (Core) | Modifications mineures apportées aux procédures |
| C140 | Fiche de travail - Transactions avec des parties liées (Base) |
Modifications mineures apportées aux procédures |
| C150 | Tableau des flux de trésorerie - Procédures d'audit | Changements majeurs dans les procédures |
| 1,101 | Immobilisations corporelles - Procédures d'audit | Modifications mineures apportées aux procédures |
| 5.101 | Immeubles de placement - Procédures d'audit | Modifications mineures apportées aux procédures |
| 20.101 | Placements à long terme - Procédures d'audit | Modifications mineures apportées aux procédures |
| 35.101 | Prêts et avances à recevoir - Procédures d'audit | Modifications mineures apportées aux procédures |
| 40.101 | Actifs agricoles - Procédures d'audit | Changements majeurs dans les procédures |
| 40.110 (nouvelle version) | Liste de contrôle pour l'inventaire des actifs agricoles | Nouveau document |
| 110.101 | Inventaire - Procédures d'audit | Changements majeurs dans les procédures |
| 110,110 | Liste de contrôle pour l'inventaire | Changements majeurs dans les procédures |
| 120.101 | Placements - Procédures d'audit | Modifications mineures apportées aux procédures |
| 130,110 | Confirmation des créances clients - Procédures complémentaires | Changements majeurs dans les procédures |
| 300.101 | Dette à long terme - Procédures d'audit | Changements majeurs dans les procédures |
| 335.101 | Subventions publiques - Procédures d'audit | Changements majeurs dans les procédures |
| 340.101 | Contrats de location pour les preneurs - Procédures d'audit | Changements majeurs dans les procédures |
| 425.110 | Confirmation des comptes fournisseurs - Procédures complémentaires | Changements majeurs dans les procédures |
| 1600.105 | Rémunérations et autres charges - Procédures d'audit | Changements majeurs dans les procédures |
| 1700.101 | Autres revenus | Changements majeurs dans les procédures |
| 1800.101 | Autres dépenses | Changements majeurs dans les procédures |
| D100 | Évaluation des anomalies constatées | Modifications mineures apportées aux procédures |
| D300 | Évaluation des travaux réalisés par d'autres personnes intervenant dans l'audit | Changements majeurs dans les procédures |
| D305 | Fiche de travail - Liste de contrôle pour l'examen du contrôle qualité d'une mission | Modifications mineures apportées aux procédures |
| D500 | Communications avec la direction/TCWG | Modifications mineures apportées aux procédures |
| D505 | Fiche de travail - Informations à communiquer à la direction et aux instances de gouvernance | Changements majeurs dans les procédures |
| D510 | Communications que le commissaire aux comptes doit établir avec les personnes chargées de la gouvernance et de la direction | Changements majeurs dans les procédures |
| D600 | Achèvement de l'audit | Changements majeurs dans les procédures |
| D610 | Liste de contrôle pour l'établissement des rapports | Modifications mineures apportées aux procédures |
| D615 | Liste de contrôle de la documentation | Changements majeurs dans les procédures |
| D625 | Liste de contrôle – Achèvement de l'audit (Essentiel) | Modifications mineures apportées aux procédures |
Évaluation des risques
Les fonctionnalités suivantes relatives à l'évaluation des risques ont été ajoutées afin de tenir compte des modifications et des nouvelles exigences de la norme ISA 315 (révisée en 2019) :
Risque inhérent (RI) :
-
LMO : Risque d'inexactitude :
-
Échelle d'évaluation : 3
-
Faible (L)
-
Moyen (M)
-
Élevé (H)
-
-
-
MPM : Ampleur de l'inexactitude potentielle :
-
Échelle d'évaluation : 3
-
Faible (L)
-
Moyen (M)
-
Élevé (H)
-
-
-
Automatisation des risques inhérents :
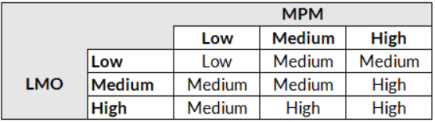
Risque d'anomalie significative (RMM) :
-
Échelle d'évaluation :
-
Sans importance : I
-
Faible : L
-
Support : M
-
Élevé : H
-
Important : S
-
-
Automatisation RMM :
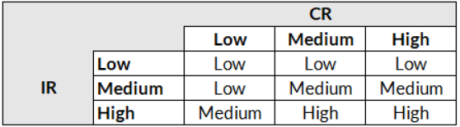
Cycles économiques
Les cycles économiques suivants ont été ajoutés :
-
Chiffre d'affaires, créances, encaissements
-
Achats, dettes, paiements
-
Paie
-
Information financière
-
Investissements
-
Stock
-
Trésor
Nouveaux rôles et nouveaux dispositifs
Un nouveau rôle « Associé » a été créé et associé au workflow « Révision ».
Un nouveau programme d'évaluation des associés a été mis en place selon les modalités suivantes :
-
Rôle du préparateur :
-
Élaboré par
-
-
Rôle du réviseur :
-
Révisé par
-
Associé
-
Le programme de révision par les associés a été attribué aux documents suivants :
-
C205 Audit du groupe - Acceptation et planification
-
Audit du groupe C215 - Évaluation et conclusion
-
Liste de contrôle D625 - Achèvement de l'audit
Le projet préliminaire et le projet définitif ont été intégrés aux documents suivants :
-
A500 : seuil de signification
-
A505 seuil de signification des informations qualitatives
-
Rapport d'évaluation des risques B500
-
Rapport sur les risques B700