Clasificación por relevancia de los asientos
El paquete analítico «Journal Entry Relevance Ranking» (JERR) ofrece un orden de clasificación basado en la relevancia para las recomendaciones de auditoría que se ajustan a las normas de auditoría internacionales. Se ha diseñado para facilitar de forma más eficaz la realización de pruebas de asientos contables (JE CAAT/JET).
A diferencia de las listas de reglas o de los métodos de detección de anomalías, que pueden aumentar el ruido, JERR clasifica las entradas en función de su relevancia para la comprobación de los asientos contables.
Utilice JERR únicamente para las pruebas JE CAAT/JET relacionadas con la contabilidad pública y la auditoría. Es probable que no sea adecuado para otros fines. Vincule JERR a sus procedimientos de compromiso.
JERR puede ser activado por los autores de la firma o de la empresa, o bien por Caseware. Consulte «Habilitar JERR».
Enfoque estadístico de la clasificación por relevancia
La metodología de clasificación utilizada en este paquete analítico responde a la necesidad de pertinencia, en lugar de basarse en la detección genérica de anomalías que clasifica las diferencias entre transacciones similares, aunque se trate de una práctica habitual. Se alinea directamente con las normativas de auditoría, garantizando que los asientos marcados tengan sentido para la comprobación de asientos, al tiempo que se optimiza la eficiencia del procesamiento.
Etapas del proceso:
-
Limitar el alcance:
Los datos se filtran para incluir sólo los asientos de diario (por ejemplo, diarios generales) y excluir fuentes como los módulos AR y AP, que quedan fuera del enfoque normativo. Este paso reduce la carga de procesamiento y centra el análisis en los requisitos normativos, ya que el procedimiento suele estar relacionado con el riesgo de fraude (es decir, el mayor riesgo en un libro mayor dentro de los diarios generales).
Los datos pueden incluir diarios generales manuales y del sistema, o sólo manuales, en función de la asignación de diarios generales en el libro mayor (CG). Si su libro mayor le permite identificar por separado los diarios generales creados manualmente y los creados por el sistema, asigne los diarios generales creados manualmente, ya que serían los de mayor riesgo de fraude de acuerdo con las distintas normas de auditoría globales.
-
Pruebas basadas en reglas:
Se aplica un conjunto de pruebas basadas en reglas al conjunto de datos filtrado, sobre la base de ejemplos identificados (a 30 de agosto de 2024) en las siguientes normas de auditoría pertinentes:
-
Auditoría internacional de empresas públicas y privadas (IAASB): ISA 240 par. 31-32, A41-44
-
Auditoría de empresas privadas estadounidenses (ASB): AU-C 240, .72, .32, .A47-50
-
Auditoría de empresas públicas de EE.UU. (PCAOB); AS 2401 par. 57-62
Estas 11 pruebas incluyen:
-
JE- Operaciones con rango de datos
-
JE- Búsqueda por palabra clave
-
JE-Porcentaje importe de valor alto
-
JE-Asientos sin cuadrar
-
AP: Importes con un patrón numérico recurrente
-
Combinaciones de cuentas complejas
-
Descripciones que faltan
-
JE-Falta ID
-
JE-Códigos que faltan
-
JE-Fechas que faltan
-
JE: Combinaciones de cuentas inusuales
Los datos de entrada para la fase de clasificación por relevancia contienen transacciones que ya han sido marcadas o no marcadas en cada una de estas 11 pruebas predefinidas. Los resultados positivos se representan con un «1», mientras que los resultados negativos se representan con un «0».
-
-
Cálculo de ratios:
Para cada prueba, se calculan los siguientes valores:
-
El número de casos positivos (filas marcadas).
-
El número total de filas del conjunto de datos.
Estos se utilizan para calcular un coeficiente para cada prueba:
Proporción = (Número de casos positivos) / (Número total de filas del conjunto de datos)
Un ratio más cercano a 1 indica un mayor número de transacciones marcadas, mientras que un ratio más cercano a 0 indica un menor número de transacciones marcadas.
-
-
Ponderación de las normas individuales:
El fundamento del JERR se basa en un concepto que pondera dinámicamente cada resultado de las pruebas en función de su prevalencia en el libro mayor. Para cada resultado positivo, se calcula una puntuación ajustada mediante la siguiente fórmula:
Puntuación ajustada = Resultado positivo × (1 − Ratio)
Esta ponderación garantiza que los sucesos menos frecuentes tengan una mayor influencia en la clasificación final de relevancia.
-
Agregación de resultados por relevancia:
Para cada asiento contable, las puntuaciones ajustadas de todas las pruebas se combinan mediante la fórmula:
Puntuación final = [Σ Puntuación ajustada] / Número de pruebas con resultados positivos
El valor agregado final indica el rango de relevancia de cada entrada del diario para la prueba, y los valores más cercanos a 1,0 sugieren una mayor relevancia. Al hacer hincapié en la relevancia y no sólo en la rareza, JERR garantiza que los asientos marcados sean significativos y procesables para la comprobación de asientos.
-
Resultado:
La puntuación final de cada transacción se almacena en un campo denominado «score» y se ordena de forma descendente, de modo que las transacciones más relevantes aparecen en primer lugar y las menos relevantes, en último lugar.
-
Criterios de selección:
Recomendamos que cada empresa u organización añada criterios finales de selección a la clasificación de pertinencia de sus metodologías. Los criterios de selección podrían ajustarse a los tamaños de muestra históricos considerados apropiados para las pruebas JE CAAT/JET, por ejemplo, "seleccionar las 25 mejores clasificaciones".
Este enfoque aprovecha las metodologías históricamente apropiadas relacionadas con el muestreo, al tiempo que proporciona un orden de clasificación para las recomendaciones de muestreo basadas en la vinculación directa con las normas. También garantiza una mayor calidad que los métodos de muestreo históricos, debido a la amplia interrogación del conjunto de datos y a la puntuación de relevancia derivada de la prevalencia del atributo.
Otros enfoques podrían basarse en cualquier cosa que supere un umbral de relevancia establecido o un porcentaje de puntuaciones distintas de cero. Sin embargo, debido a la naturaleza variable de la ponderación dinámica y a la variedad de libros de contabilidad entre sectores y clientes, esto puede dar lugar a una extrema diversidad de resultados con escasa relación con una justificación para la selección.
Incorporar JERR y otros indicadores analíticos a un procedimiento
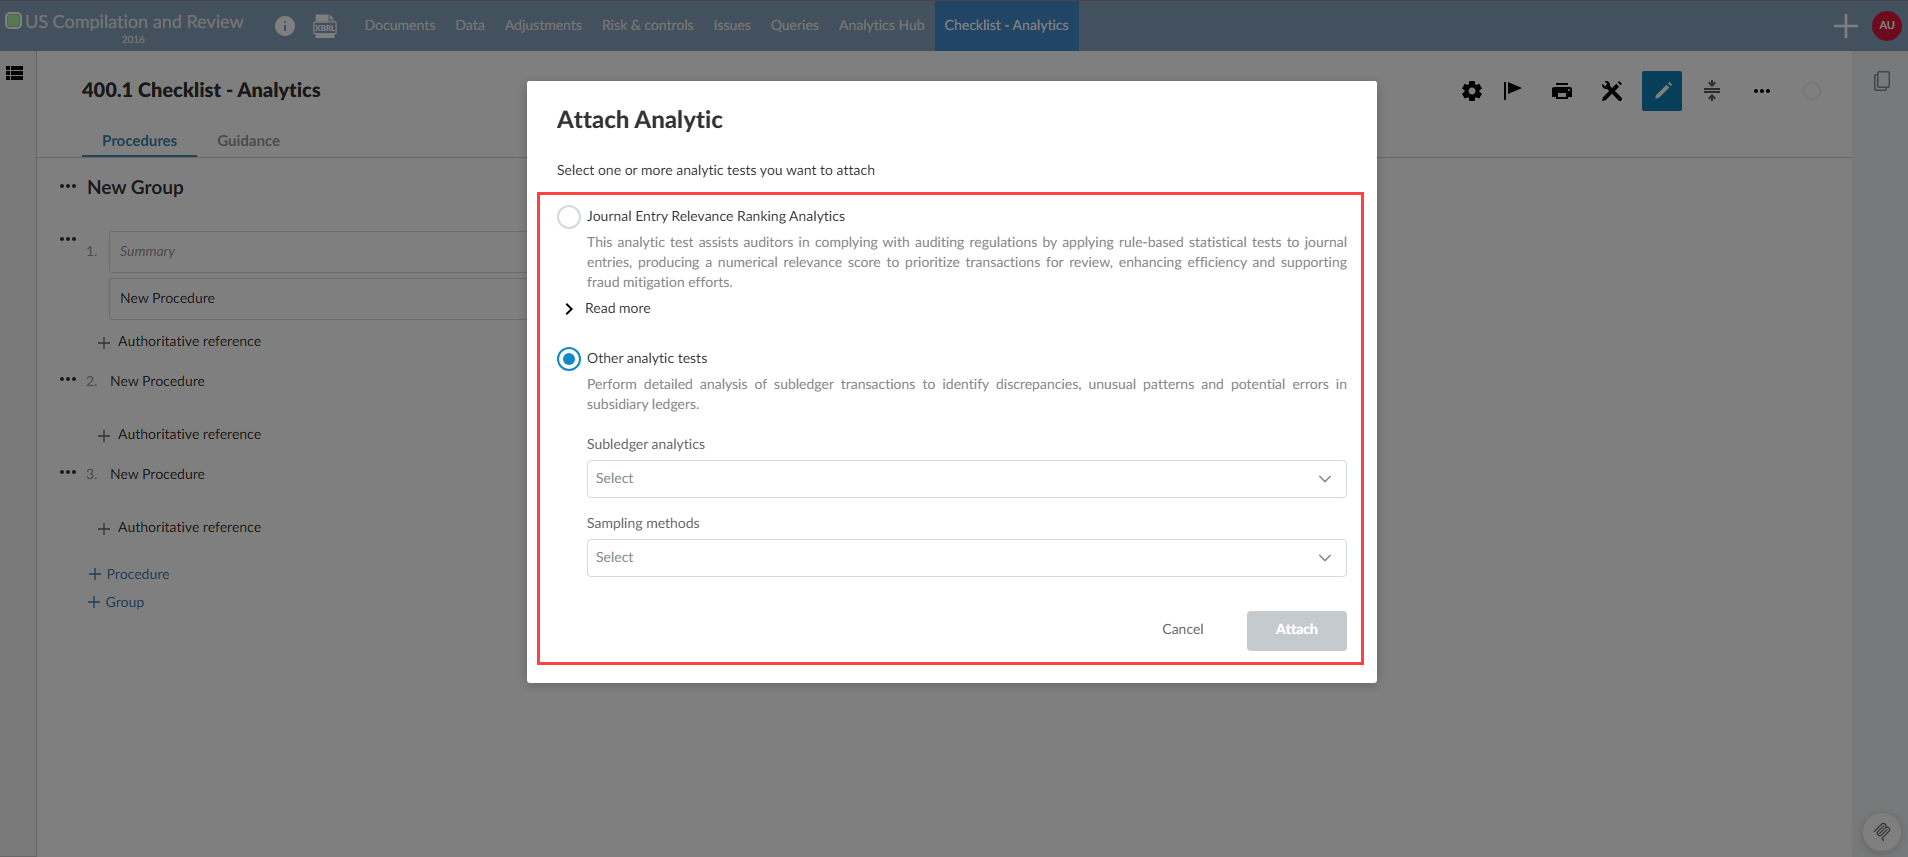
Como autor, puede adjuntar JERR y otros análisis —incluidos los análisis de libros auxiliares y el muestreo independiente— a los procedimientos de una lista de comprobación.
Esta función le permite:
-
Mostrar únicamente los datos analíticos válidos para el procedimiento seleccionado.
-
Elimine los datos analíticos obsoletos cuando cambie de tipo de análisis.
-
Evite combinaciones analíticas no válidas.
Para asociar datos analíticos a un procedimiento:
-
Asegúrese de que JERR esté activado.
-
Abra una lista de comprobación en «Documentos».
-
Seleccione o añada un procedimiento.
-
Abra elcuadro de diálogo«Añadir análisis »:
-
En el caso de un procedimiento ya existente al que se le hayan asignado previamente análisis, haga clic en el icono de Análisis [
 ] situado en la misma fila que el procedimiento.
-
Para un procedimiento nuevo, haga clic en el icono «Más acciones» [
 ] situado a la izquierda del nombre del procedimiento.
-
-
Seleccione el tipo de análisis que desea asociar al procedimiento.